Kako voditi normirani s.p. brez računovodje
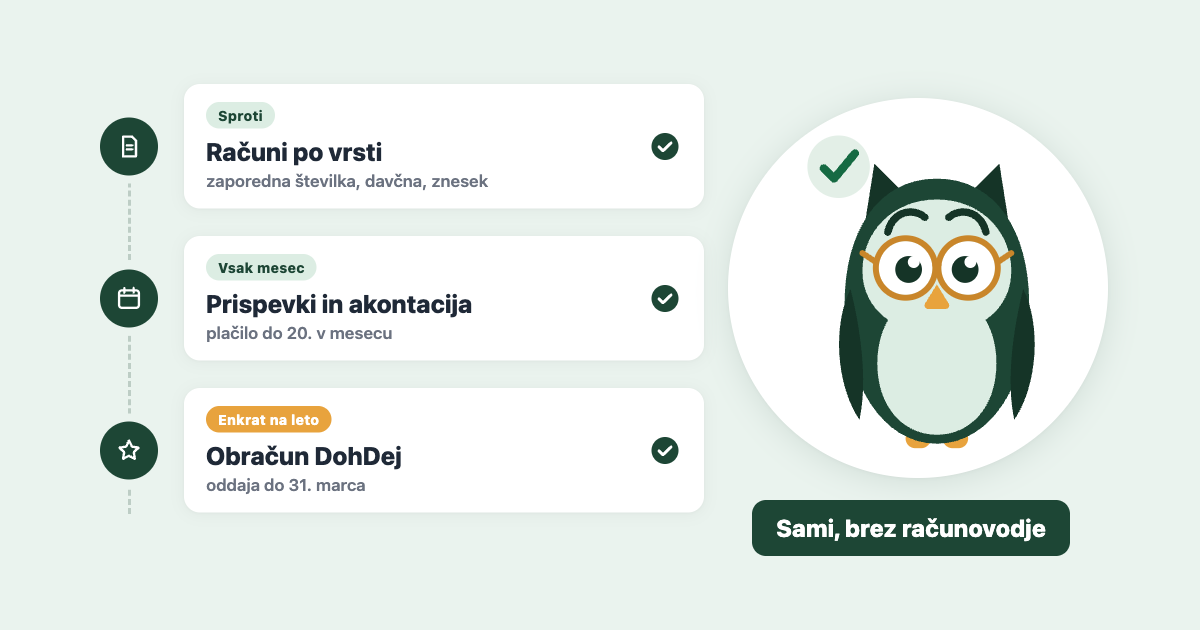
Računovodje za normirani s.p. ne potrebujete, dokler na svoje račune ne pišete DDV, nimate zaposlenih in ostanete normiranec. FURS v brošuri Davki za začetnike piše, da lahko za vse davčne obveznosti poskrbite sami ali pa zanje pooblastite računovodski servis. Po njej se delo deli na tri: račune izdajate sproti, do 20. v mesecu plačate prispevke in akontacijo dohodnine, ki je mesečna ali trimesečna, enkrat na leto do 31. marca pa oddate obračun za preteklo leto.
Spodaj je vse to po vrsti, z roki in zneski za 2026, ki smo jih pri FURS in SPOT preverili 28.9.2026. Pragove, davčne stopnje in izračune razlaga Normirani s.p. 2026, koliko plačate pri svojem prihodku, pa izračuna kalkulator za normirani s.p..
Za vsako storitev izdate račun z naslednjo številko
Za vsako opravljeno storitev ali prodajo izdate račun, vsakega z naslednjo zaporedno številko: 2026-001, 2026-002 in tako naprej. Na računu morajo biti še datum izdaje, ime vašega s.p. z naslovom, vaša davčna številka ter cena in skupni znesek brez DDV, kot navaja FURS v opisu o računih. Če račun izdate podjetju ali drugemu s.p., napišete še, kaj ste opravili in v kolikšnem obsegu, na primer »Prevod spletne strani, 12 strani«. FURS priporoča še stavek »ni zavezanec za DDV«, da stranka ve, zakaj DDV na računu ni.
Izdanega računa ne brišete. Če se na njem zmotite, izdate dokument, ki prvotni račun popravi in se nanj jasno sklicuje, na primer dobropis.
Prihodek šteje v leto, v katerem je nastal, ne v leto, ko je plačan. Delo, ki ga opravite in zaračunate decembra 2026, stranka pa ga plača januarja 2027, je prihodek leta 2026.
Če vam stranka plača z gotovino ali s kartico in ne z nakazilom na vaš transakcijski račun, morate račun ob izdaji davčno potrditi pri FURS. Za to potrebujete blagajniški program ali vezano knjigo računov, za manjše število računov pa zadošča brezplačna aplikacija FURS miniBLAGAJNA.
Vsak mesec do 20. plačate prispevke
Do 20. v mesecu plačate prispevke za pretekli mesec: polni s.p. pri najnižji osnovi od marca 2026 plačuje 651,04 € na mesec, po FURS-ovi tabeli za september 2026. Prispevkov vam ni treba računati: FURS vam do 10. v mesecu v eDavke odloži izpolnjen obračun POPSV, in če je pravilen, ga ne oddajate, samo plačate. Za september 2026 je zaporedje takšno:
| Do kdaj | Kaj se zgodi | Kdo |
|---|---|---|
| 10.10.2026 | FURS v eDavke odloži POPSV za september | FURS |
| 15.10.2026 | če POPSV ni pravilen ali ga ni, oddate obračun OPSVZ | vi, samo takrat |
| 20.10.2026 | plačate prispevke za september in akontacijo za september, ali za julij do september, če jo plačujete na tri mesece | vi |
Vir: FURS, zneski prispevkov za september 2026, pomembni datumi za prispevke in za dohodnino iz dejavnosti, preverjeno 28.9.2026.
OPSVZ oddate sami, kadar mesec ni bil običajen: bili ste na bolniški ali na starševskem dopustu ali pa želite višjo ali nižjo zavarovalno osnovo. Takih podatkov FURS nima, zato jih sporočite sami, kot piše v FURS-ovem opisu predizpolnjenega obračuna.
Akontacijo dohodnine plačate v istem roku: vsak mesec, če na leto znaša več kot 400 €, sicer na tri mesece, za četrtletje, ki se je izteklo (FURS). Znesek določi lanski obračun. Pri 30.000 € prihodkov polnega s.p. je davek po pravilih iz brošure FURS 1.200 € na leto, torej 100 € na mesec.
Popoldanski s.p. namesto polnih prispevkov plača pavšal, od aprila 2026 skupaj 113,01 € na mesec, kar je seštevek obeh zneskov iz brošure FURS za začetnike. Vse drugo razlaga Popoldanski s.p. 2026.
Kaj vpišete v nalog, s katerim sklicem in na kateri TRR, je nalog za nalogom v Kako plačate akontacijo in prispevke. Zneska s prejšnjega meseca ne prepisujte, vzemite ga s POPSV.
Enkrat na leto do 31. marca oddate obračun
Do 31. marca v eDavkih oddate obračun dohodnine od dejavnosti za preteklo leto, DohDej: za leto 2026 do 31.3.2027, razliko do že plačane akontacije pa doplačate do 30.4.2027 (FURS). Kje v eDavkih najdete lanski obračun, piše v Kje v eDavkih najdete DohDej, OPSVZ, OPSVD in DD-IPDO.
V obračunu od prihodkov odštejete normirane odhodke in od razlike izračunate davek. Pri 30.000 € prihodkov je davek 1.200 €, in če ste med letom plačevali 100 € na mesec, doplačila ni.
Obračun določi še dvoje: akontacijo za tekoče leto in novo zavarovalno osnovo za prispevke, ki velja najpozneje od aprila. Do oddaje plačujete akontacijo v lanski višini. Če obračun oddate marca, razliko za januar in februar plačate do 20. aprila, kot kažejo FURS-ovi pomembni datumi.
Normiranost se podaljša sama: če ste normiranec in v obračunu ne označite drugače, ostanete normiranec tudi naslednje leto, piše v FURS-ovi brošuri o dohodku iz dejavnosti. Izstop označite v istem obračunu: kdor v obračunu za 2026 do 31.3.2027 označi izstop, od 1.1.2027 ugotavlja dejanske stroške in vodi poslovne knjige. Pot v obratno smer je enaka. S.p., ki zdaj ugotavlja dejanske stroške, se za normiranost prijavi s prilogo k obračunu do 31. marca in je normiranec od 1. januarja tistega leta. Prepozno prijavo FURS zavrže.
Iz sistema morate izstopiti, ko povprečje prihodkov zadnjih dveh let preseže prag: 120.000 € za polni s.p., 50.000 € za popoldanskega in 85.000 €, če ste bili eno leto polni in eno popoldanski (FURS). Polni s.p., ki je imel v letih 2025 in 2026 skupaj več kot 240.000 € prihodkov, od leta 2027 ni več normiranec.
Prvo leto je drugačno. Normiranost izberete že v prijavi na SPOT ali najpozneje v osmih dneh po vpisu v register. Če to zamudite, ste do konca prvega leta na dejanskih stroških in se za normiranost lahko prijavite šele z obračunom do 31. marca naslednjega leta. Akontacijo za prvo leto izračunate iz ocene prihodkov, ki jo vpišete ob prijavi, in jo razdelite na polne mesece poslovanja, zato primer s 100 € na mesec za prvo leto ne velja. Če s.p. odpirate prvič, plačate prvih 12 mesecev polovico pokojninskega prispevka in naslednjih 12 mesecev 70 % (FURS). Obračun za prvo leto oddate do 31. marca naslednjega leta, tudi če ste poslovali le nekaj mesecev. Postopek po korakih je v Odprtje s.p. korak za korakom.
Vodite seznam računov, poslovnih knjig pa ne
Normiranec vodi seznam izdanih računov, in če ima osnovna sredstva, še njihovo evidenco. Poslovnih knjig in evidence stroškov ne vodi, letnega poročila na AJPES ne oddaja, ker mu država stroške prizna v odstotku prihodkov (FURS).
V seznam izdanih računov, ki mu FURS reče evidenca knjigovodskih listin, po vrsti vpisujete vsak račun in drugo listino o prihodku. Za vsakega zapišete med drugim zaporedno številko vpisa, datum vpisa, številko in datum računa, kaj ste prodali in znesek, kot opisuje FURS-ova brošura o dohodku iz dejavnosti.
V evidenco osnovnih sredstev vpišete stvari, ki jih za dejavnost uporabljate dlje kot eno leto, na primer avto ali računalnik. Za vsako zapišete, kaj je, kdaj ste jo kupili ali prenesli iz gospodinjstva, za koliko ter kdaj ste jo prodali ali izločili.
Izdane račune hranite 10 let, račune v zvezi z nepremičninami 20 let (FURS). Če opravljate gostinsko ali slaščičarsko dejavnost, vodite še evidenco nabave in porabe pijač in živil. Če imate DDV številko, tudi kot atipični zavezanec, vodite še evidenco DDV.
Računovodjo potrebujete pri DDV, zaposlenih in izstopu
Računovodjo potrebujete, ko morate na račune začeti pisati DDV, ko zaposlite delavca ali ko izstopite iz normiranosti in morate voditi poslovne knjige. Če ga najamete, za vas dela isto kot vi zdaj, le v vašem imenu, za to pa ga pooblastite na posebnem obrazcu z eDavkov, ki ga oddate na finančni urad (FURS).
DDV ne obračunavate, dokler promet v lanskem in v letošnjem koledarskem letu ne preseže 60.000 €. Če ga letos preseže, a ostane pod 66.000 €, DDV obračunavate od 1. januarja naslednjega leta, če preseže 66.000 €, pa že od računa, s katerim mejo presežete (FURS).
Drugače je, če DDV številko potrebujete samo zato, ker delate za podjetja v drugih državah EU ali od njih kupujete storitve. Številko morate imeti, preden prvo tako storitev opravite ali prejmete. DDV na svoje račune ne pišete, vsak mesec pa oddate DDV-O in evidenco, za mesec s storitvijo za podjetje v EU pa še RP-O. To zmorete sami, kot piše v DDV-O, RP-O in evidenca o DDV.
Ko zaposlite delavca, ga prijavite v zavarovanje, na dan vsakega izplačila plače oddate obračun REK-1, davek in prispevke pa plačate v petih dneh (SPOT).
Ko izstopite iz normiranosti, prostovoljno ali ker ste presegli prag, od 1. januarja vodite enostavno ali dvostavno knjigovodstvo. To je delo, ki ga normiranec prej ni imel, zato se računovodja tu najbolj izplača.
Posvetujte se tudi, preden iz s.p. prodate nepremičnino ali drugo osnovno sredstvo: če ga prodate za več, kot je njegova knjigovodska vrednost, je razlika prihodek (FURS-ova brošura o dohodku iz dejavnosti).
Normo pripravi račune, naloge in letni obračun
Normo pripravi račune, UPN naloge za prispevke in akontacijo, opomnike pred vsakim rokom in letni obračun za eDavke, oddate in plačate pa sami.
Račune izdate v aplikaciji in jih stranki pošljete po e-pošti. Normo jih oštevilči po vrsti, v obliki 2026-00001, nanje zapiše ime vašega s.p., naslov in davčno številko ter stavek, da DDV ni obračunan, in doda QR kodo, s katero vam stranka plača. Vsi računi so na enem mestu, kadarkoli pa jih prenesete v enem arhivu, skupaj s seznamom v datoteki CSV.
Tretji dan v mesecu Normo pripravi paket nalogov za pretekli mesec, za september torej 3.10.2026. V njem so nalogi s QR kodo za prispevke in za akontacijo, kadar je na vrsti. Ko je paket pripravljen, dobite e-pošto. Tri delovne dni pred rokom, za september 15.10.2026, vas opomni, in če plačila do roka ne označite, naslednji delovni dan, 21.10.2026, še enkrat. Če se znesek spremeni, na paketu piše, zakaj.
Enako vas opomni na letni obračun. Iz vaših računov izračuna prihodke, davek in doplačilo, pripravi datoteko za eDavke in vam obrazec v eDavkih odpre že izpolnjen. Pregledate ga, podpišete in oddate sami. Po oddaji prilagodi akontacijo in zavarovalno osnovo za naprej. Med letom sproti računa, koliko lahko še zaslužite, da ostanete normiranec, in ko se meji približate, se v meniju pojavi stran Prihodki in meja. Kaj Normo naredi pri vsakem od treh plačil, piše tudi v Kaj morate plačati in kdaj.
Normo ne vidi vaše banke in ne eDavkov, zato plačilo v njem označite sami, zneske na nalogih pa pred plačilom primerjajte s POPSV. Evidence osnovnih sredstev nima, zato jo vodite sami, na primer v preglednici. Za zavezance za DDV, zaposlene, knjige po dejanskih stroških in gotovinsko prodajo z davčnim potrjevanjem Normo ni narejen. Kateri programi to navajajo, piše v Primerjava programov za normirani s.p. 2026.
Začnite 30 dni brezplačno. Kartice ne potrebujete.