Normirani s.p. 2026: pogoji, davek, prispevki in roki
Normirani s.p. je najpreprostejši način obdavčitve za samostojnega podjetnika. Stroškov ne dokazujete, ker vam država del prihodkov prizna kot odhodke po pavšalu. Davek plačate od razlike. Zato ne vodite poslovnih knjig in za običajno poslovanje ne potrebujete računovodje.
V 2026 se je precej spremenilo. Številke spodaj veljajo danes in jih posodabljamo ob vsaki spremembi pravil.
Zneski veljajo za davčno leto 2026.
Če s.p. šele odpirate, je postopek po korakih v Kako odprete normirani s.p.. Kje v eDavkih najdete svoje obrazce, piše v Kje v eDavkih najdete DohDej, OPSVZ, OPSVD in DD-IPDO.
Kaj se je spremenilo v 2026
Pravila je prenovil zakon ZPZR, ki velja za davčno leto 2026. Novela ZPZR-A jih je od 7.3.2026 omilila.
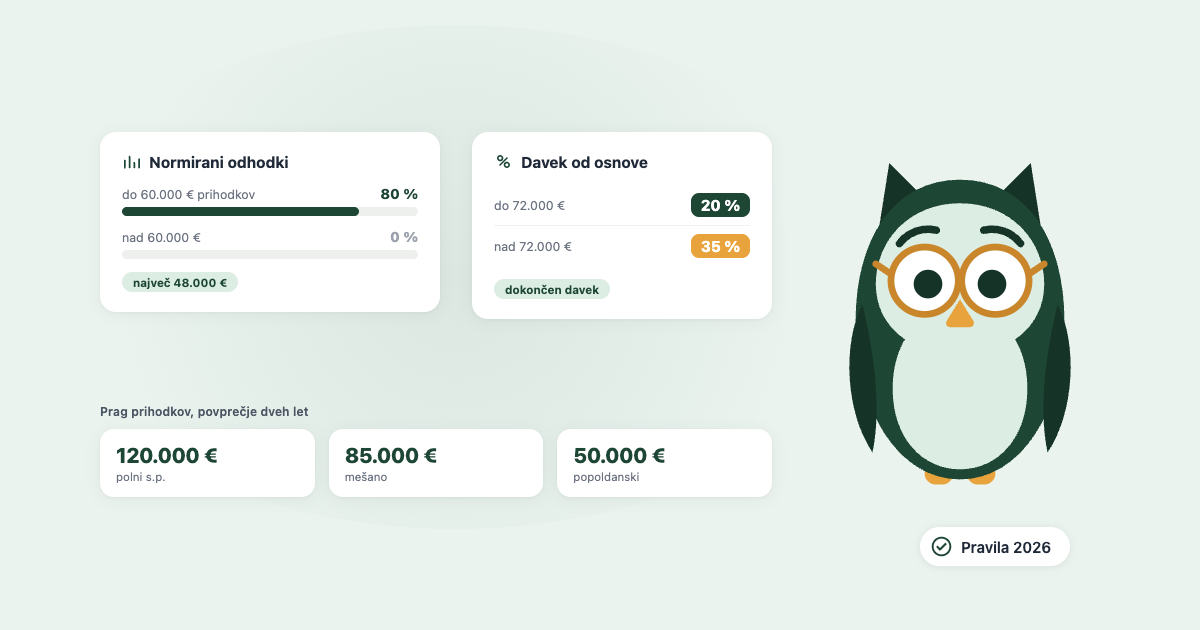
- Prag prihodkov je višji. Za polni s.p. 120.000 €, prej 60.000 €. Za popoldanski 50.000 €, prej 30.000 €.
- Prag se presoja po povprečju prihodkov dveh zaporednih let, ne več po enem letu.
- Normirani odhodki so navzgor omejeni. Polni s.p. dobi 80 % odhodkov samo do 60.000 € prihodkov, nad tem nič.
- Davek je progresiven, 20 % in 35 %. Prej je bila ena stopnja, 20 %.
- Pogoj devetih mesecev zavarovanja se meri v urah. Ure se lahko seštejejo iz več obdobij, delni čas se šteje sorazmerno.
- Petletna prepoved vrnitve v sistem po izstopu je odpravljena.
Komu se normirani s.p. izplača
Pavšal je ugoden, dokler so vaši dejanski stroški nižji od njega. Pri storitvah, kjer sta največja postavka vaš čas in prispevki, to skoraj vedno drži. Programer, svetovalka, fotograf ali fizioterapevtka bodo s pavšalom 80 % odpisali bistveno več, kot znašajo njihovi resnični računi za stroške.
Manj se izplača, če imate veliko materiala, blaga ali podizvajalcev. Portal SPOT ima primerjavo med navadnim in normiranim s.p., če se odločate. In manj se izplača pri visokih prihodkih. Pri 120.000 € prihodkov vam pavšal prizna 48.000 € odhodkov, kar je 40 % prihodkov. Če so vaši dejanski stroški višji od tega, so dejanski stroški boljša izbira.
Znesek za vaš prihodek izračuna kalkulator za normirani s.p..
Pogoji
| Zavarovanje v obeh letih | Prag, povprečje dveh let |
|---|---|
| polni s.p. v obeh letih | 120.000 € |
| eno leto polni, drugo popoldanski | 85.000 € |
| popoldanski v obeh letih | 50.000 € |
Polni s.p. pomeni, da vas je s.p. v letu zavaroval vsaj 75 % letnega sklada ur, kar razlaga naslednji razdelek. Popoldanski pomeni, da ste zavarovani po drugi podlagi, praviloma iz zaposlitve za polni delovni čas. Kaj je pri popoldanskem s.p. drugače, po zneskih in korakih, piše v Popoldanski s.p. 2026.
Če ste dejavnost opravljali samo del obdobja, se prag sorazmerno zniža.
Devet mesecev je zdaj 1.566 ur
Pogoj se ne meri več po datumu, ampak po urah zavarovanja. Šteje 75 % letnega sklada ur. V 2026 je sklad 2.088 ur, 75 % tega je 1.566 ur.
Če ste zavarovani vse leto, pogoj izpolnite in vam ni treba nič šteti. Če s.p. odprete ali zaprete sredi leta, ure preštejte, ker meja ne pade več na okrogel mesec. Od 1.1. do 30.9.2026 polni s.p. nabere 1.560 ur. To je 6 ur premalo.
Ure se lahko seštejejo iz več obdobij in delni čas se šteje sorazmerno, zato vas prekinitev sredi leta ne izloči samodejno.
Kako vstopite
Če s.p. odpirate na novo, normiranost priglasite v 8 dneh po vpisu v poslovni register, prek eDavkov. Če tega ne storite, vas bo davčna obravnavala po dejanskih stroških. Pri prvi priglasitvi ob začetku dejavnosti pragovi iz tabele zgoraj ne veljajo, saj preteklih prihodkov še ni.
Če s.p. že imate in v sistem šele vstopate, to sporočite do 31. marca. Če ste normiranec že zdaj, vam ni treba storiti nič, status se nadaljuje sam.
Koliko davka plačate
Od prihodkov se najprej odštejejo normirani odhodki.
| Del prihodkov | Priznani normirani odhodki |
|---|---|
| polni s.p., do 60.000 € | 80 % |
| polni s.p., nad 60.000 € | 0 % |
| popoldanski, do 12.500 € | 80 % |
| popoldanski, od 12.500 € do 30.000 € | 40 % |
| popoldanski, nad 30.000 € | 0 % |
Več kot 48.000 € odhodkov polni s.p. ne more dobiti, popoldanski ne več kot 17.000 €.
Kar ostane, je davčna osnova. Od nje plačate 20 %, od dela nad mejo pa 35 %. Meja je 72.000 € osnove za polni s.p. in 33.000 € za popoldanski.
Ta davek je dokončen. V letno dohodninsko osnovo se ne šteje, zato se ne sešteva s plačo ali z drugimi dohodki. Olajšav pri njem ne morete uveljaviti, niti splošne niti za otroke.
Trije izračuni za polni s.p.
Pri 45.000 € prihodkov so normirani odhodki 36.000 €, davčna osnova 9.000 €, davek pa 1.800 €.
Pri 90.000 € prihodkov se pavšal ustavi pri 60.000 €, zato so odhodki 48.000 €. Osnova je 42.000 €, davek 8.400 €.
Pri 130.000 € prihodkov so odhodki spet 48.000 €, osnova pa 82.000 €. Do 72.000 € plačate 20 %, torej 14.400 €. Od preostalih 10.000 € plačate 35 %, torej 3.500 €. Skupaj 17.900 €.
Tretji primer je hkrati opozorilo. Davek za tisto leto plačate kot normiranec, ali v sistemu ostanete, pa odloči povprečje dveh let.
Vsi trije zneski so samo dohodnina. Prispevki se plačujejo ločeno.
Prispevki
Prispevki niso odvisni od tega, ali ste normiranec, ampak od zavarovalne osnove. Pri normirancu se osnova izračuna iz razlike med prihodki in normiranimi odhodki v zadnjem letnem obračunu in ne more biti nižja od najnižje osnove. Nad 60.000 € prihodkov se ta razlika hitro poveča, zato se zvišajo tudi prispevki.
Najnižja osnova za polni s.p. je 1.521,62 € in velja od obračuna za februar 2026 naprej, prej je bila 1.436,95 €. Točne zneske za vsak mesec objavlja davčna uprava v mesečnih tabelah prispevkov. Najnižji prispevki so zato januarja 2026 znašali 614,83 €, februarja 648,85 €, od marca naprej pa 651,04 €, ker se je 1.3.2026 zvišal še obvezni zdravstveni prispevek. Najnižja osnova se zviša vsako leto pri obračunu za februar, ko je znana nova povprečna plača. Enako se takrat zviša najvišja osnova. Najvišja osnova je 8.876,11 €.
Popoldanski s.p. plačuje pavšal, ne glede na dobiček. Od januarja do marca 2026 je znašal 110,11 € na mesec, od aprila 113,01 €.
Kdor s.p. odpira prvič, plača prvih 12 mesecev polovico pokojninskega prispevka, naslednjih 12 mesecev pa 70 % njegove polne višine.
Prispevkov si ne morete odšteti od prihodkov. Pavšal jih po zakonu že pokriva, zato v izračunu davka ne nastopajo.
Kaj morate voditi
Poslovnih knjig normiranec ne vodi. Voditi mora evidenco izdanih računov, in če ima osnovna sredstva, še njihov register. Letnega poročila na AJPES ne oddaja. Evidence hranite 10 let.
Roki
| Kdaj | Kaj |
|---|---|
| do 10. v mesecu | FURS v eDavke pošlje predizpolnjen obračun prispevkov POPSV za pretekli mesec |
| do 15. v mesecu | če POPSV ni pravilen ali ga ni, obračun OPSVZ oddate sami |
| do 20. v mesecu | plačilo prispevkov za pretekli mesec |
| do 20. v mesecu po koncu obdobja | akontacija dohodnine, mesečno ali četrtletno |
| obračun za februar | velja nova najnižja osnova, prispevki se zvišajo |
| do 31. marca | letni obračun DohDej, obrazec DDD-DDD, za preteklo leto |
Če je 20. dela prost dan, velja prvi naslednji delovni dan.
Akontacijo plačujete mesečno, če letni znesek presega 400 €, sicer četrtletno. Tega ne izbirate sami, določi ga znesek. Če je POPSV pravilen, ga samo plačate in ne oddajate ničesar.
Kje se normiranci največkrat opečejo
DDV je ločen od normiranosti. Brez DDV poslujete, dokler v koledarskem letu in tudi v prejšnjem ne presežete 60.000 € obdavčljivega prometa. Ko 60.000 € presežete, lahko leto izpeljete brez DDV do 66.000 € in se identificirate s 1. januarjem. Nad 66.000 € pa morate DDV obračunati takoj, od transakcije, s katero mejo presežete, tudi če identifikacijske številke še nimate.
Prekoračen prag pomeni izstop. Če povprečje dveh let preseže vaš prag, naslednje leto preidete na dejanske stroške. Takrat pridejo knjigovodstvo, letno poročilo na AJPES in najverjetneje računovodja.
Bolniška je najprej vaš strošek. Nadomestilo za prvih 30 delovnih dni krijete sami, od 31. dneva naprej ga plača ZZZS. Zahtevek od 1.4.2026 oddate elektronsko prek portala SPOT.
Mirovanja s.p. ni. S.p. lahko posluje, ali pa ga zaprete. Vmesnega stanja ni, prispevki tečejo tudi v mesecu, ko ne izdate nobenega računa.
Kaj namesto vas naredi Normo
Zdaj pravila poznate. Ostane delo: vsak mesec izračunati znesek, izpolniti naloge in plačati pravočasno, enkrat na leto pa oddati obračun. To naredi Normo.
- Račune izdate in pošljete v aplikaciji. Vsi ostanejo na enem mestu, zaporedno številčeni, kar je evidenca izdanih računov, ki jo morate voditi.
- Vsak mesec dobite UPN naloge s QR kodami za prispevke in akontacijo, z izračunanimi zneski. V banki skenirate kodo in plačate.
- Pred vsakim rokom vas Normo opomni po e-pošti. Če plačilo ni označeno, opomni še enkrat.
- Za letno napoved pripravi obračun in datoteko za eDavke ter vas vodi čez oddajo korak za korakom.
- Sproti vidite, koliko prostora imate do svojega praga, torej ali vam grozi izstop iz sistema.
- Ko država spremeni pravila ali zneske, Normo preračuna vaše obveznosti in vas obvesti.
- Pri posebnih primerih, na primer bolniški, vam pove, kaj morate storiti in kje.
- Če že uporabljate drugo orodje, je migracija enostavna: račune uvozite z datotekami eSLOG, ki jih podpira večina orodij.
Kaj se zgodi vsak mesec, od paketa nalogov do opomnika, piše v Kaj Normo vsak mesec naredi za vaš normiran s.p..
Za običajno poslovanje normiranca računovodje ob tem ne potrebujete.
Začnite 30 dni brezplačno. Kartice ne potrebujete, prekličete lahko kadarkoli.