Odprtje s.p. korak za korakom: prijava in normiranost
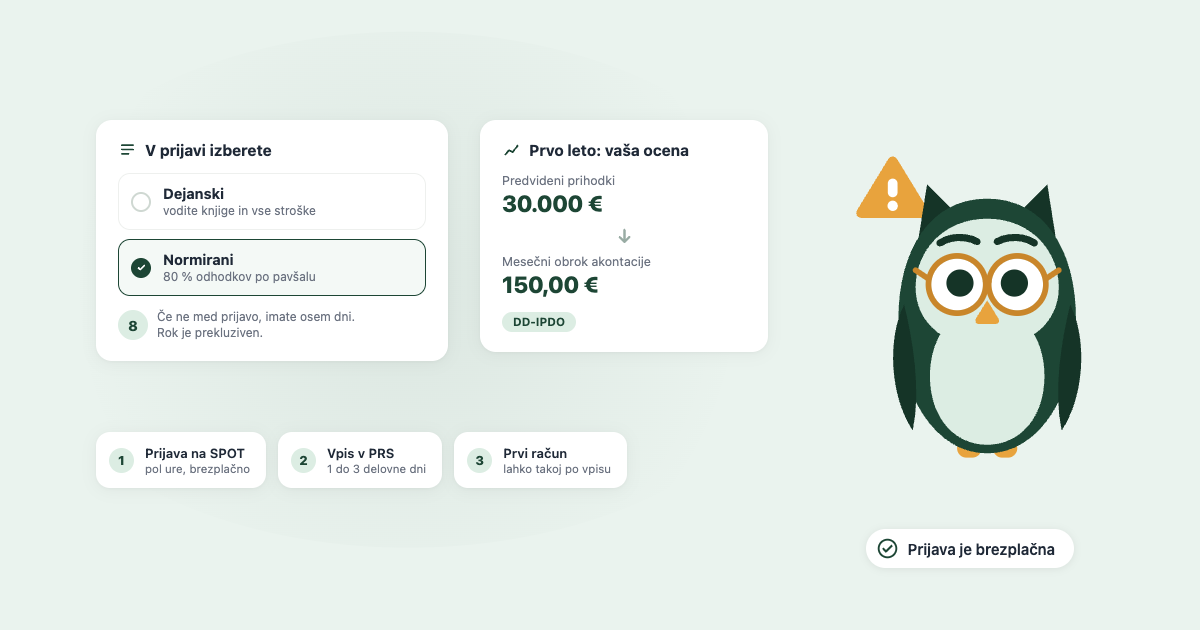
Odprtje s.p. je brezplačno in hitro. Vlogo oddate v pol ure, potrditev pride v enem do treh delovnih dneh. Prijava je najlažji del. Zaplete se pozneje: če želite biti normiranec, morate to priglasiti v osmih dneh, prvo leto pa plačujete davek po številki, ki jo ocenite sami.
Spodaj je celoten postopek po vrsti, z zneski, ki veljajo danes. Pravila, pragove in zneske za 2026 razlaga Normirani s.p. 2026, tukaj je samo postopek.
Preden oddate vlogo
Pripravite si tole. Vse skupaj je stvar enega popoldneva.
Ime firme vsebuje vaše ime in priimek, oznako, ki nakazuje dejavnost, in obvezno označbo s.p. Videti je torej približno tako: Ana Novak, oblikovanje, s.p. Skrajšano ime je lahko samo Ana Novak s.p. Ime mora biti v slovenščini in se jasno razlikovati od že vpisanih, zato ga preverite v AJPES aplikaciji za kontrolo imena, preden se navežete na svojo idejo.
Šifro dejavnosti (SKD) izberete za glavno dejavnost, tisto, ki prinaša največ prihodkov, in po želji še za druge, ki jih nameravate opravljati. Šifro poiščete v iskalniku SKD na strani statističnega urada, kjer je nova klasifikacija SKD 2025, ki velja od 1.1.2025. Če boste na primer programirali in občasno tudi svetovali, kot glavno vpišete programiranje, svetovanje pa dodate kot dodatno dejavnost. Pri nekaterih dejavnostih brez dovoljenja ali licence ne smete začeti, na primer pri gostinstvu in nepremičninskem posredništvu, zato to preverite zdaj in ne po vpisu.
Poslovni naslov je kraj, ulica in hišna številka, kjer boste opravljali dejavnost. Pri večini novih s.p. je to domači naslov. Če ste lastnik ali solastnik stanovanja, ne potrebujete ničesar dodatnega. Če ste najemnik ali stanovanje ni vaše, potrebujete overjeno izjavo lastnika, ki jo lahko overi na točki SPOT, na upravni enoti ali pri notarju. To si uredite pred prijavo, ker brez izjave prijave ne morete oddati.
S seboj potrebujete osebni dokument in davčno številko. Nič drugega. Davčno številko kot fizična oseba že imate, nove ne dobite.
Digitalno potrdilo potrebujete samo, če boste celotno prijavo oddali sami na portalu SPOT, od doma. Potrdilo je tisto, s čimer se na portal prijavite in vlogo podpišete, enako kot pri eDavkih. Če ga nimate, greste na točko SPOT, kjer vlogo vnesejo in oddajo skupaj z vami, potrdila pa ne potrebujete. Potrebovali ga boste tudi pozneje za eDavke, zato ga je smiselno urediti tako ali tako.
Datum začetka je vaša izbira: vpis lahko predlagate na tekoči datum ali do enega meseca vnaprej. Od datuma vpisa ste zavarovani in od njega tečejo prispevki, zato ga ne postavljajte prej, kot boste res začeli.
Podpisali boste tudi izjavo, da nimate neporavnanih obveznosti iz prejšnjih poslovanj. Lažna izjava pomeni izbris iz registra po uradni dolžnosti.
Prijava
Vlogo oddate na točki SPOT ali prek portala SPOT. Točke SPOT delujejo na vseh izpostavah AJPES, pri Gospodarski zbornici, pri Obrtno-podjetniški zbornici in na upravnih enotah. Najbližjo poiščete v seznamu točk SPOT. Vse storitve točk SPOT so brezplačne.
Z vpisom v Poslovni register Slovenije je s.p. registriran in takrat lahko začnete poslovati. Dobite matično številko. Davčna uprava vas v davčni register vpiše sama, na podlagi podatkov iz registra, zato tega ne urejate posebej.
Na isti prijavi oddate še prijavo v obvezna socialna zavarovanja, davčne podatke in vlogo za DDV, če jo potrebujete. Naredite to takoj, v istem obisku. Vsak od teh dokumentov ima svoj rok in oddaja vseh hkrati je edini način, da noben ne uide.
Normiranec postanete med prijavo, ne pozneje
Tu je največ nesporazumov, zato po vrsti. Normiranost ni poseben postopek, ki bi ga urejali po odprtju s.p. Je korak v isti prijavi davčnih podatkov, ki jo oddate na točki SPOT ali na portalu SPOT, praviloma hkrati s prijavo za vpis v register.
V obrazcu pride korak z naslovom način ugotavljanja davčne osnove. Tam označite polje Dejanski ali polje Normirani. Ko označite Normirani, se v istem obrazcu odpreta še priglasitev ugotavljanja davčne osnove z upoštevanjem normiranih odhodkov in polja za oceno prihodkov. Normirane odhodke obrazec izračuna sam, 80 % vpisanega zneska. Ko obrazec oddate, izbranega načina na njem ne morete več spremeniti.
Če tega med prijavo ne oddate, imate osem dni po vpisu v register, da uredite pri davčni: podatke na obrazcu DR-03, izračun predvidene davčne osnove na obrazcu DD-IPDO prek eDavkov in priglasitev normiranosti, ki jo v eDavke oddate kot lastni dokument ali pa jo prinesete oziroma pošljete na finančni urad, kjer imate prebivališče.
Ta rok je prekluziven. To pomeni, da po njem vloge ni več mogoče oddati, tudi če se spomnite devetega dne. Potem boste davčno osnovo ugotavljali po dejanskih prihodkih in odhodkih najmanj do konca prvega davčnega leta, kar pomeni vodenje knjig in evidenco vseh stroškov. Način lahko zamenjate šele z novim davčnim letom, tako da to označite v letnem obračunu, ki ga oddate do 31. marca.
Osem dni mine hitro. Če vam kaj pade skozi, naj ne bo to.
Če želite videti obrazec, preden sedete za mizo: SPOT ima navodila za prijavo davčnih podatkov s posnetki vsakega koraka.
Prvo leto plačujete po svoji oceni
To je del, ki začetnike najbolj preseneti. Davčna nima vaših prihodkov, ker jih še ni, zato jih oceni tisti, ki edini lahko: vi.
Oceno vpišete v obrazec, ki ste ga videli zgoraj: na portalu SPOT je to del prijave davčnih podatkov, pri davčni pa obrazec DD-IPDO, Izračun predvidene davčne osnove. Vpišete predvidene prihodke do konca leta. Iz njih se izračuna predvidena davčna osnova, iz nje akontacija dohodnine, iz akontacije pa obrok, ki ga boste plačevali do konca leta.
Izračun je isti kot pozneje, samo vhodni podatek je ocena. Recimo, da s.p. odprete 1.4.2026 in do konca leta ocenite 30.000 € prihodkov:
- Normirani odhodki 80 %: 24.000 €
- Davčna osnova: 6.000 €
- Akontacija po 20 %: 1.200 €
- Mesečni obrok: 150 €
Obrok je akontacija, deljena s polnimi meseci poslovanja, pri čemer se prvi šteje mesec po datumu začetka. Če začnete 1.4.2026, se štejejo maj do december, torej osem mesecev, in 1.200 € deljeno z osem je 150 € na mesec.
Obroke plačujete mesečno, če akontacija na letni ravni presega 400 €, drugače na tri mesece. Tega ne izbirate, določi ga znesek. Plačilo je do 20. v mesecu za pretekli mesec.
Kaj, če ocenite narobe
Nič dramatičnega, ampak vedeti je treba, kako se poravna.
Če ocenite prenizko, boste med letom plačevali premalo in razliko doplačali po letnem obračunu, ki ga oddate do 31. marca za preteklo leto. Če ocenite previsoko, boste med letom plačevali preveč in dobili vrnjeno. Med letom lahko pri davčni zahtevate spremembo obroka, če vidite, da gre poslovanje bistveno drugače, kot ste predvideli.
Zato ocenjujte realno, ne optimistično in ne obrambno. Previsoka ocena vam vzame denar, ki bi ga potrebovali v prvem letu, prenizka pa pripravi doplačilo takrat, ko boste že plačevali tudi akontacijo za novo leto.
Ena podrobnost, ki jo je dobro vedeti takoj: prihodek se šteje takrat, ko nastane, ne takrat, ko je plačan. Račun, ki ga izdate v decembru in vam ga stranka plača v februarju, je prihodek decembra.
Prispevki prvo leto niso ocena
Akontacija dohodnine je ocena, prispevki pa ne. Ob vstopu v zavarovanje plačujete prispevke od najnižje zavarovalne osnove, ne glede na to, kaj ste napovedali. Šele ko oddate prvi letni obračun, se osnova določi iz vaših dejanskih številk.
Če prej nikoli niste imeli registrirane dejavnosti, imate popust na pokojninski prispevek: prvih 12 mesecev plačate polovico, naslednjih 12 mesecev pa 70 % njegove polne višine. Pri najnižji osnovi to pomeni:
| Obdobje | Prispevki na mesec |
|---|---|
| prvih 12 mesecev | 465,79 € |
| naslednjih 12 mesecev | 539,89 € |
| brez popusta | 651,04 € |
Zneski veljajo za najnižjo osnovo od marca 2026 in so iz brošure davčne uprave za začetnike. Popust velja samo pri prvem vpisu v register, ne pri ponovnem odprtju.
Prvi meseci
Ko ste vpisani, se ritem hitro ustali.
Do 10. v mesecu vam davčna v eDavke pošlje predizpolnjen obračun prispevkov POPSV za pretekli mesec. Za marec ga torej dobite do 10. aprila in ga plačate do 20. aprila. Če je pravilen, ga samo plačate in ne oddajate ničesar. Če ni pravilen ali ga ni, do 15. oddate obračun OPSVZ sami.
Do 20. v mesecu plačate prispevke za pretekli mesec, in če je na vrsti, še obrok akontacije. Znesek obroka in stanje obveznosti vidite v knjigovodski kartici v eDavkih.
Račun, evidenca, banka
Za vsako opravljeno storitev ali dobavo morate izdati račun. Kot mali davčni zavezanec brez DDV izdate račun z manj podatki, papirnat ali elektronski.
Voditi morate evidenco izdanih računov oziroma knjigovodskih listin. Poslovnih knjig kot normiranec ne vodite in letnega poročila na AJPES ne oddajate. Račune hranite 10 let, če se nanašajo na nepremičnine pa 20.
Če boste kdaj prejemali gotovino, so ti računi predmet davčnega potrjevanja in potrebujete ustrezen program ali vezano knjigo računov. Če delate samo z nakazili, to za vas ne velja.
Poslovni račun v praksi odprite. Zakon zahteva predvsem to, da so poslovni prejemki in izdatki ločeni od zasebnih, banke pa osebnih računov za poslovanje večinoma ne dovolijo.
Od 1.1.2028 bo izmenjava e-računov med poslovnimi subjekti v Sloveniji obvezna. Do takrat je to vaša izbira.
DDV: verjetno ga na začetku ne potrebujete
Dokler v koledarskem letu in tudi v prejšnjem ne presežete 60.000 € obdavčljivega prometa, DDV ne obračunavate. Ko 60.000 € presežete, lahko tekoče leto izpeljete brez DDV do 66.000 € in se identificirate s 1. januarjem. Nad 66.000 € morate DDV obračunati takoj, od transakcije, s katero mejo presežete.
Ena izjema pogosto preseneti: če boste opravljali storitve podjetjem v drugih državah EU ali jih od njih naročali, se boste morda morali identificirati za DDV kot atipični davčni zavezanec, čeprav prometa še približno ne dosegate. Če imate stranke v tujini, to preverite pred prvim računom.
Polni ali popoldanski
Če je s.p. vaša edina dejavnost, ste polni s.p.: zavarovani ste iz naslova dejavnosti in plačujete vse prispevke, najmanj 651,04 € na mesec.
Če ste redno zaposleni za polni delovni čas in s.p. opravljate poleg tega, ste popoldanski s.p. Zavarovani ste že prek delodajalca, zato plačujete samo pavšalne prispevke, od aprila 2026 skupaj 113,01 € na mesec. Ob prijavi davčnih podatkov označite, da ste zavarovani iz drugega naslova, in oddate prijavo v zavarovanje za poškodbe pri delu na obrazcu M-12. Po tej podlagi vam pokojninska doba ne teče.
Razlika ni samo v prispevkih. Popoldanski s.p. dobi manj normiranih odhodkov: 80 % do 12.500 € prihodkov, 40 % od 12.500 € do 30.000 € in nič nad 30.000 €.
Status ni odvisen od tega, kako se sami vidite, ampak od zavarovanja. Merilo je, ali ste bili iz naslova samozaposlitve zavarovani vsaj 75 % letnega sklada ur. V 2026 je to 1.566 od 2.088 ur.
Kaj namesto vas naredi Normo
Prijavo boste oddali enkrat. Vse, kar pride za njo, je mesečno in traja, dokler traja s.p.
Normo prevzame ta del:
- Račune izdate in pošljete v aplikaciji. Ostanejo na enem mestu, zaporedno številčeni, kar je evidenca, ki jo morate voditi.
- Vsak mesec dobite UPN naloge s QR kodami za prispevke in akontacijo, z izračunanimi zneski. V banki skenirate kodo in plačate.
- Pred vsakim rokom vas Normo opomni po e-pošti. Če plačilo ni označeno, opomni še enkrat.
- Za letni obračun pripravi izračun in datoteko za eDavke ter vas vodi čez oddajo korak za korakom. To je tisti obračun, ki poravna razliko med vašo prvo oceno in tem, kar ste res zaslužili.
- Sproti vidite, koliko prostora imate do praga, nad katerim bi morali iz sistema normirancev izstopiti.
- Ko država spremeni pravila ali zneske, Normo preračuna vaše obveznosti in vas obvesti.
Kje v eDavkih po prvem letu najdete svoje obrazce, piše v vodiču po eDavkih.
Za običajno poslovanje normiranca računovodje ob tem ne potrebujete.
Začnite 30 dni brezplačno. Kartice ne potrebujete, prekličete lahko kadarkoli.