Zavezanec za DDV kot normiranec: stranke v EU in DDV-O
Normiranec, ki izda račun podjetju v drugi državi EU, mora imeti DDV številko že pred tem računom. Od takrat vsak mesec odda DDV-O, tudi za mesec, v katerem takega računa nima, v mesecu s takim računom pa še RP-O. Na račune za slovenske stranke DDV še naprej ne piše.
Redni zavezanec za DDV, ki DDV piše na vse račune, postane šele, ko v letu preseže 60.000 € prometa v Sloveniji. Storitve za podjetja v tujini v ta znesek ne štejejo, tudi če z njimi zasluži več, po FURS-ovem opisu identifikacije za DDV, april 2026 (preverjeno 28.9.2026).
Splošna pravila za normirance so v Normirani s.p. 2026. Kako DDV-O, RP-O in evidenco za DDV pripravite v Normu, opisuje DDV-O, RP-O in evidenca o DDV za atipične zavezance.
Račun podjetju v EU zahteva DDV številko pred prvim računom
Preden prvič izdate račun podjetju v drugi državi EU, ki ima DDV številko, na primer češkemu podjetju, morate imeti svojo DDV številko, po FURS-ovem opisu identifikacije za DDV (preverjeno 28.9.2026). To velja za večino storitev, na primer programiranje, oblikovanje ali svetovanje, ker se obdavčijo pri stranki in DDV obračuna stranka sama.
FURS temu reče identifikacija za namene DDV, zavezancu s tako številko pa atipični davčni zavezanec. Zahtevek je obrazec DDV-P2, ki ga oddate na eDavkih, prek portala SPOT ali na točki SPOT, na njem pa označite opravljanje ali prejem storitev. Oddajte ga, preden izdate prvi tak račun: številko morate imeti že za mesec, v katerem boste storitev verjetno opravili, FURS pa o zahtevku odloči z odločbo. Za s.p., ki zahtevka ne odda ali ga odda prepozno, je predpisana globa od 3.000 do 50.000 €, po strani eDavkov za DDV-P2 (preverjeno 28.9.2026). DDV številka je vaša davčna številka s predpono SI: pri davčni številki 12345678 je SI12345678.
Na računu za podjetje v EU ni slovenskega DDV. Na njem morata biti vaša DDV številka in DDV številka stranke, FURS v opisu Računi, maj 2026 (preverjeno 28.9.2026) pa za tak račun navaja klavzulo »Obrnjena davčna obveznost, DDV ni obračunan po prvem odstavku 25. člena ZDDV-1« ali v angleščini »Reverse Charge, VAT is not settled under Article 44 of Directive 2006/112/EC«. Po istem opisu račun izdate najpozneje 15. dan meseca, ki sledi mesecu, v katerem ste storitev opravili.
Zaradi te številke še niste redni zavezanec za DDV. Slovenskim strankam še naprej izdajate račune brez DDV, kot mali davčni zavezanec. Delo za podjetje izven EU, na primer v ZDA, pri večini storitev DDV številke ne zahteva, zato takih računov ne vpisujete ne v DDV-O ne v RP-O.
Vsak mesec DDV-O, v mesecu z računom za EU še RP-O
Z DDV številko vsak mesec oddate DDV-O in evidenco za DDV, tudi ko sta prazna, do zadnjega delovnega dne naslednjega meseca (preverjeno 28.9.2026), v mesecu, v katerem ste opravili storitev za podjetje v EU, pa DDV-O, evidenco in RP-O že do 20. dne. Tak DDV-O oddajate vedno mesečno, ne glede na promet, na tri mesece ga ne morete.
| Kaj | Za kateri mesec | Rok |
|---|---|---|
| DDV-O | vsak mesec, tudi prazen | zadnji delovni dan naslednjega meseca, v mesecu z RP-O pa 20. dan |
| evidenca za DDV | vsak mesec, tudi prazna | isti rok kot DDV-O |
| RP-O | samo mesec, v katerem ste opravili storitev za podjetje v EU | 20. dan naslednjega meseca |
| plačilo DDV | mesec, v katerem je na DDV-O znesek za plačilo | zadnji delovni dan naslednjega meseca |
Vir: strani eDavkov v tabeli, FURS, Davki za začetnike, 41. izdaja, marec 2026, str. 18, in FURS, Splošno o DDV, januar 2026, preverjeno 28.9.2026.
Če 20. pade na soboto, nedeljo ali praznik, se rok premakne na naslednji delovni dan, po navodilu za izpolnjevanje obračuna DDV (preverjeno 28.9.2026). Rok ob koncu meseca pa je zadnji delovni dan v mesecu, zato se s sobote ali praznika pomakne nazaj, na zadnji delovni dan pred njim.
DDV-O je obračun DDV za en mesec. V mesecu brez računa za podjetje v EU in brez nakupa iz tujine je v vseh poljih 0, oddati pa ga morate vseeno. Evidenca za DDV je seznam listin za isti mesec: izdani računi in DDV, ki ga obračunate sami, gredo v evidenco obračunanega DDV, prejeti računi pa v evidenco odbitka DDV. Pošljete jo posebej, ne kot obrazec na eDavkih. Kako oddate DDV-O, RP-O in evidenco korak za korakom, piše v DDV-O, RP-O in evidenca o DDV.
Primer: račun češkemu podjetju za september 2026
Za storitev, ki jo septembra 2026 opravite za češko podjetje, do 20.10.2026 oddate DDV-O z zneskom v polju 12, RP-O in evidenco, za oktober in november brez takih računov pa samo prazen DDV-O in prazno evidenco, do 30.11.2026 in do 31.12.2026. Roki so po navodilu za izpolnjevanje obračuna DDV in strani eDavkov za RP-O (preverjeno 28.9.2026).
Recimo, da septembra 2026 izdelate spletno stran za češko podjetje z DDV številko in mu 30.9.2026 izdate račun za 2.000 €, brez DDV, s klavzulo o obrnjeni davčni obveznosti.
| Za september 2026 | Vpišete | Rok |
|---|---|---|
| DDV-O | polje 12: 2.000, vsa druga polja 0 | 20.10.2026 |
| RP-O | češko podjetje: koda države CZ, njegova DDV številka in 2.000 | 20.10.2026 |
| evidenca za DDV | račun v evidenci obračunanega DDV, z osnovo 2.000,00 € | 20.10.2026 |
Vir: navodilo za izpolnjevanje obračuna DDV za polje 12 in FURS, Kratka vprašanja in odgovori o evidencah DDV, avgust 2026 za evidenco, preverjeno 28.9.2026.
DDV ne plačate, ker ga obračuna češko podjetje. V DDV-O in RP-O vpisujete cele evre, brez centov, v evidenco pa zneske s centi.
Oktobra nimate računa za podjetje v EU in ne kupite ničesar iz tujine. Za oktober zato do 30.11.2026 oddate DDV-O z ničlo v vseh poljih in prazno evidenco, RP-O pa ne. Za november enako do 31.12.2026. Tako gre vsak mesec, dokler številke ne odjavite.
Mesec določi, kdaj ste storitev opravili, ne datum računa. Če bi stran oddali 30.9.2026, račun pa izdali 5.10.2026, bi šel v RP-O in DDV-O za september.
Prag 60.000 € šteje samo promet v Sloveniji
V prag za DDV, 60.000 € v koledarskem letu, štejejo samo prodaje, ki se obdavčijo v Sloveniji, zato storitve za podjetja v drugih državah EU ali v ZDA vanj ne štejejo. FURS to pove naravnost: »Storitve, za katere se kot kraj opravljanja storitev ne šteje Slovenija, se tudi ne vštevajo v obdavčljiv promet 60.000 evrov.« Vir: FURS, Davčni zavezanci in identifikacija za namene DDV, april 2026, preverjeno 28.9.2026.
Če imate več kot 60.000 € prihodkov zato, ker delate za podjetja v tujini, vam ni treba postati redni zavezanec za DDV in zaradi teh prihodkov ne oddajate DDV-O. DDV-O oddajate samo zato, ker imate DDV številko za stranke v EU, in to vsak mesec, dokler je ne odjavite, ne glede na višino prihodkov.
V prag štejejo računi za prodajo v Sloveniji, podjetjem in zasebnikom, brez DDV. Ne štejejo vaši nakupi in prodaja opreme, ki ste jo uporabljali pri delu, na primer rabljenega računalnika, po FURS-ovem opisu posebne ureditve za male davčne zavezance, januar 2026 (preverjeno 28.9.2026). Ta prag velja od 1.1.2025. Do konca leta 2024 je bil 50.000 € in se je štel za zadnjih 12 mesecev.
Prag za DDV ni isto kot prag za normiranost. Za normiranost šteje povprečje vseh prihodkov dveh let, pri polnem s.p. največ 120.000 €, po FURS-ovi brošuri o dohodku iz dejavnosti, april 2026 (preverjeno 28.9.2026). Programer, ki dve leti zapored zasluži po 90.000 € pri slovenskih strankah, zato ostane normiranec, za DDV pa se mora prijaviti. Če enak znesek zasluži pri nemških podjetjih, ostane normiranec brez DDV na računih in oddaja le DDV-O za stranke v EU. Enak prag za DDV velja za popoldanski s.p., čeprav je njegov prag za normiranost po isti brošuri 50.000 €.
Nakup storitve iz tujine za s.p.
DDV številko potrebujete tudi, če za s.p. kupite storitev pri podjetju iz tujine, ki vam jo zaračuna brez DDV, na primer spletne oglase, in takrat DDV od nakupa izračunate in plačate sami, po FURS-ovem opisu identifikacije za DDV (preverjeno 28.9.2026).
To velja samo, ko storitev kupi vaš s.p.: račun je izdan na s.p. in storitev je za dejavnost. Pri nakupu, ki ga plačate zasebno, prodajalec na račun napiše DDV, v DDV-O pa nakupa ne vpišete, ker po FURS-ovem opisu Splošno o DDV pravilo o obdavčitvi pri naročniku velja za storitve, ki jih prejme davčni zavezanec kot tak.
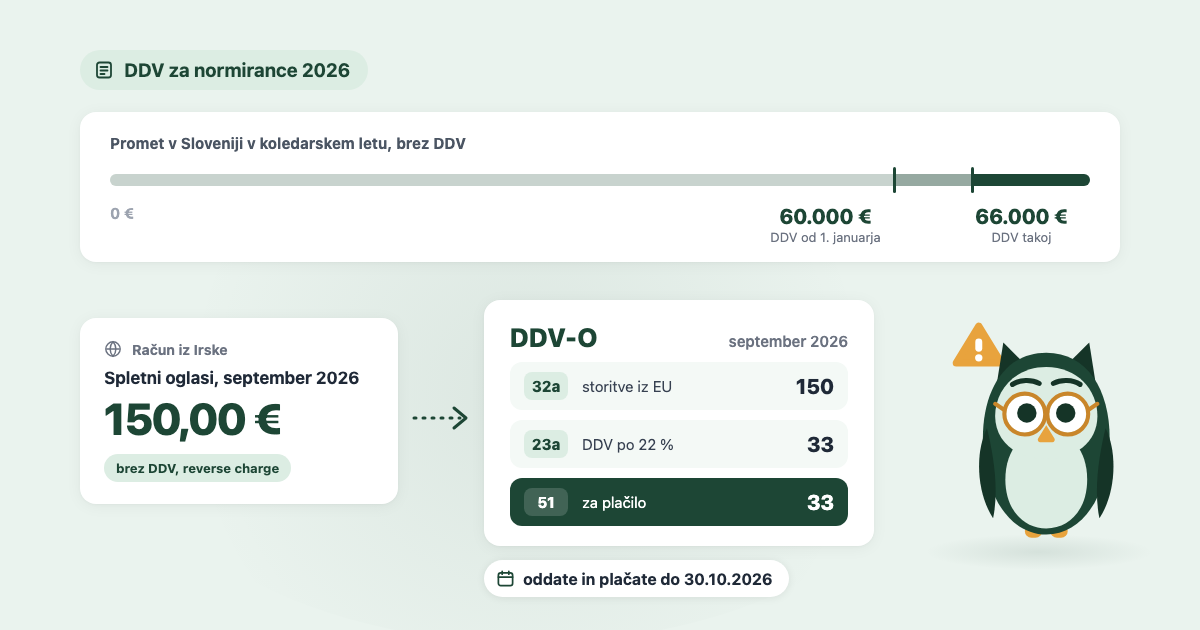
Recimo, da vam podjetje s sedežem na Irskem za oglase v septembru 2026 izda račun za 150,00 € brez DDV. V DDV-O za september vpišete 150 v polje 32a in 33 v polji 23a in 51, po navodilu za izpolnjevanje obračuna DDV (preverjeno 28.9.2026), in 33 € plačate do 30.10.2026 na račun SI56 0110 0888 1000 030 s sklicem SI19, vašo davčno številko in 62006, na primer SI19 12345678-62006. Račun in sklic sta iz opisa Splošno o DDV. Pri podjetju iz ZDA vpišete zneska v polji 31 in 25. Mesec določi obdobje oglasov, ne datum računa, po pojasnilu FURS o nastanku obveznosti obračuna DDV.
Isti račun vpišete v oba dela evidence za DDV: v evidenco obračunanega DDV 33,00 € DDV, v evidenco odbitka DDV pa 150,00 € osnove in DDV v polje za DDV, ki ga ne smete odbiti, po FURS-ovih vprašanjih in odgovorih o evidencah. Če imate septembra še račun za češko podjetje, DDV-O oddate do 20.10.2026, DDV za oglase pa plačate do 30.10.2026.
Izjemi sta dve. Prva je podjetje iz EU, ki je doma mali zavezanec in DDV v Sloveniji ne obračunava: na računu ima svojo številko s pripono EX, od takega nakupa pa DDV ne plačate, po FURS-ovem opisu posebne ureditve za male davčne zavezance. Druga so storitve, ki so DDV oproščene.
Ko računov podjetjem v EU ne izdajate več
Ko ne izdajate več računov podjetjem v EU in za s.p. ne kupujete storitev iz tujine, DDV številko odjavite z obrazcem DDV-PRE na eDavkih, FURS pa z odločbo določi dan, od katerega je nimate več. FURS o prenehanju odloči po prejemu vašega zahtevka, ali sam, če ugotovi, da razlogov za številko ni več. Vir: FURS, Davčni zavezanci in identifikacija za namene DDV, preverjeno 28.9.2026.
Obrazec se imenuje DDV-PRE, Zahtevek za prenehanje identifikacije za DDV. Dan, od katerega številke nimate več, določi FURS v odločbi, in dokler je ne dobite, oddajate DDV-O in evidenco vsak mesec kot doslej. Za mesec, v katerem številka preneha, oddate še zadnji DDV-O in evidenco za cel mesec, v običajnem roku, po FURS-ovih vprašanjih in odgovorih o evidencah (preverjeno 28.9.2026). Potem teh obveznosti nimate več. Kako obrazec izpolnite, piše v DDV-O, RP-O in evidenca o DDV.
Dokler za s.p. kupujete oglase ali programe iz tujine brez DDV, razlog za številko še obstaja, čeprav računov za EU ne izdajate več. Če kasneje spet izdate račun podjetju v EU, morate DDV številko pridobiti znova, pred tem računom.
Ko v Sloveniji presežete 60.000 € ali 66.000 €
Če v letu presežete 60.000 € prometa v Sloveniji, postanete redni zavezanec za DDV in DDV na račune pišete od 1. januarja naslednjega leta, če pa presežete tudi 66.000 €, že na računu, s katerim ste presegli 66.000 €, po FURS-ovem opisu identifikacije za DDV (preverjeno 28.9.2026).
| Promet v Sloveniji v letu | DDV na računih | Zahtevek DDV-P2 oddate |
|---|---|---|
| nad 60.000 €, a ne nad 66.000 € | od 1. januarja naslednjega leta | pred decembrom |
| nad 66.000 € | od računa, s katerim presežete 66.000 € | pred mesecem, v katerem boste presegli 66.000 € |
Vir: FURS, Davčni zavezanci in identifikacija za namene DDV in FURS, Davki za začetnike, str. 17, preverjeno 28.9.2026.
FURS mora o zahtevku odločiti in vam odločbo vročiti, preden začnete DDV obračunavati, zato ga ne puščajte za zadnji teden. Recimo, da oktobra 2026 presežete 60.000 € in pričakujete, da boste leto končali pri 64.000 €. Novembra oddate DDV-P2. Računi do 31.12.2026 so še brez DDV, prvi račun januarja 2027 pa je že z DDV. Če decembra vseeno presežete 66.000 €, DDV obračunate že na računu, s katerim ste mejo presegli.
Ko zaradi prometa postanete zavezanec za DDV, to ostanete najmanj do konca leta, ki sledi letu, v katerem ste prag presegli, po FURS-ovem opisu posebne ureditve za male davčne zavezance (preverjeno 28.9.2026). V tem primeru torej najmanj do 31.12.2027.
Trije računi za 2.000 €
Za enako storitev za 2.000 € napišete DDV samo na račun slovenski stranki, ko ste zavezanec za DDV, na primer od računa, s katerim ste v Sloveniji presegli 66.000 €: takrat je račun 2.440 €.
| Račun za storitev | Stranka plača | DDV na računu | Na računu napišete |
|---|---|---|---|
| slovenskemu podjetju, dokler niste zavezanec za DDV | 2.000 € | ne | »Oproščeno plačila DDV po prvem odstavku 94. člena ZDDV-1« |
| češkemu podjetju z DDV številko | 2.000 € | ne, DDV obračuna stranka na Češkem | »Obrnjena davčna obveznost, DDV ni obračunan po prvem odstavku 25. člena ZDDV-1«, vašo in njegovo DDV številko |
| slovenskemu podjetju, ko ste zavezanec za DDV | 2.440 € | 440 €, 22 % | znesek in stopnjo DDV ter vašo DDV številko |
Vir: FURS, Računi, 9. izdaja, maj 2026, preverjeno 28.9.2026.
Od 2.440 € je vaš prihodek 2.000 €, 440 € pa plačate državi. DDV za vse račune enega meseca vpišete v DDV-O za ta mesec in ga plačate do zadnjega delovnega dne naslednjega meseca, od njega pa odštejete DDV z računov za nakupe za s.p., po FURS-ovem opisu Splošno o DDV (preverjeno 28.9.2026). Davek in normirane odhodke izračunate od 2.000 €, ne od 2.440 €.
Recimo, da novembra 2026 izdate pet takih računov slovenskim strankam. Zaračunate jim 12.200 €, vaš prihodek je 10.000 €, DDV pa 2.200 €. Če ste novembra za s.p. kupili računalnik za 1.220 €, od tega 220 € DDV, do 31.12.2026 plačate 1.980 €.
Stranki, ki je zavezanec za DDV, se storitev s tem ne podraži, ker 440 € odšteje pri svojem DDV. Zasebniku in podjetju, ki ni zavezanec za DDV, pa je storitev dražja za 440 €.
Prostovoljna prijava in normiranost
Za DDV se lahko prijavite tudi prostovoljno, preden dosežete prag, in normiranec ste lahko še naprej, tudi kot zavezanec za DDV. Ob prostovoljni prijavi v sistemu DDV ostanete najmanj v letu prijave in vse naslednje leto. Na DDV-P2 takrat označite prostovoljno vključitev, po FURS-ovih Davkih za začetnike (preverjeno 28.9.2026).
Kot zavezanec za DDV lahko DDV, ki ga plačate pri nakupih za dejavnost, odštejete od DDV, ki ga zaračunate strankam. Zasebnikom pa se vaša storitev podraži za DDV, pri večini storitev za 22 %. Vir: FURS, Splošno o DDV, preverjeno 28.9.2026.
Pogoja za normirane odhodke sta višina prihodkov in zavarovanje, DDV med njima ni. Kot prihodek šteje znesek računa brez DDV: pri računu za 2.440 € z 440 € DDV je vaš prihodek 2.000 €. Enako se šteje prihodek za prag za normiranost. Normirane odhodke polni s.p. dobi v višini 80 % prihodkov do 60.000 € v letu, od prihodkov nad tem pa nič. Ko je vaš promet v Sloveniji nad 60.000 €, so nad 60.000 € tudi vaši prihodki, zato od računov nad to mejo normiranih odhodkov ne dobite. Pri popoldanskem s.p. so meje nižje. Vir: FURS, Brošura o dohodku iz dejavnosti, april 2026, preverjeno 28.9.2026. Koliko davka plačate od prihodkov brez DDV, izračuna kalkulator za normirani s.p..
Kot redni zavezanec za DDV prvih 12 mesecev oddajate DDV-O vsak mesec, potem pa na tri mesece, če promet v preteklem letu ni presegel 210.000 € in ne oddajate RP-O. Vir: FURS, Splošno o DDV, preverjeno 28.9.2026.
Ko je bolje vprašati FURS ali računovodjo
Vprašajte, preden oddate, če bi morali DDV številko imeti že prej, pa je niste, če se bližate 60.000 € prometa v Sloveniji ali če vaš primer ni tak kot zgornji.
Če ste podjetjem v EU izdajali račune ali za s.p. kupovali storitve iz tujine brez DDV številke, vam FURS številke za nazaj ne izda. Če takšne storitve še opravljate ali kupujete, pretekle mesece vključite v prvi DDV-O, ki ga oddate, pretekle račune za podjetja v EU pa v RP-O med popravke za pretekla obdobja. Če jih ne več, obračune za pretekle mesece oddate na eDavkih kot prilogo, ki ji FURS reče lastni dokument: pri prilogi izberete kategorijo »DAV« in tip »dokazila k obračunu DDV-O, RP-O in PD-O«, v opis pa vpišete »obračun DDV kot lastni dokument«. Oba postopka opisuje FURS-ov opis identifikacije za DDV. DDV za pretekle mesece plačate z obrestmi, ki znašajo 3 % na leto, po navodilu za obračun DDV (oboje preverjeno 28.9.2026). Kako to naredite za svoje mesece, se dogovorite z računovodjo ali FURS-om.
Če je dobavitelj iz EU na račun napisal svoj DDV, na primer ker mu niste dali DDV številke, nakup po navodilu FURS vseeno vpišete v DDV-O. Kaj storiti s tujim DDV, vprašajte dobavitelja ali računovodjo. Posvetujte se tudi pred dobropisom podjetju v EU in pri storitvah, za katere veljajo posebna pravila o kraju obdavčitve, na primer v zvezi z nepremičninami.
Ko se bližate 60.000 € prometa v Sloveniji, poiščite računovodjo. Z DDV na računih in odbitki v DDV-O je dela z obračunom precej več.
FURS ima za vprašanja o DDV klicni center na številki 08 200 1002. Odprt je ob ponedeljkih, torkih in četrtkih od 8. do 15. ure, ob sredah od 7. do 17. ure in ob petkih od 8. do 13. ure. Vir: FURS, kontaktni center, preverjeno 28.9.2026.
Kaj pri tem naredi Normo
Normo vam DDV-O in RP-O pripravi iz računov, ki jih izdate, nakupe iz tujine pa v DDV-O dopišete sami.
Ko v nastavitvah podjetja kot status DDV izberete atipičnega zavezanca, Normo za vsak mesec pripravi DDV-O z rokom: zadnji delovni dan naslednjega meseca, v mesecu s storitvijo za podjetje v EU pa 20. dan. Mesec določi datum, ko je bila storitev končana, ne datum računa. Na strani DDV-O z enim gumbom odprete DDV-O na eDavkih, v katerem je že vpisan znesek vaših storitev za podjetja v EU. V mesecu s tako storitvijo enako odprete še RP-O s strankami, njihovimi DDV številkami in zneski v celih evrih. Tri delovne dni pred rokom vas opomni po e-pošti. Obrazce oddate sami, mesec pa nato v Normu označite kot oddan.
Nakupov Normo ne pozna. V DDV-O, ki ga odpre, so polja za nakupe prazna, zato oglase in naročnine iz tujine dopišete na eDavkih, preden obrazec oddate. Evidenco za DDV oddate sami, kako, piše v DDV-O, RP-O in evidenca o DDV.
Ko tri mesece ne izdate računa podjetju v EU, vam Normo na strani DDV-O pokaže kartico o odjavi. Z gumbom »Odpri odjavo na eDavkih« odprete prazen obrazec DDV-PRE, v katerega vpišete datum in razlog. Ko FURS odjavo potrdi in ste oddali še DDV-O in evidenco za zadnji mesec, v nastavitvah podjetja spremenite status DDV, da Normo DDV-O ne pripravlja več. Nakupov Normo ne vidi, zato pred odjavo sami preverite, da za s.p. ne kupujete storitev iz tujine.
Če ste v nastavitvah podjetja izbrali atipičnega zavezanca in na novem računu izberete stranko iz druge države EU, ki je v Normu podjetje z DDV številko, Normo v polje Klavzula o DDV sam vpiše klavzulo o obrnjeni davčni obveznosti, v jeziku računa. Ob tej klavzuli v glavi računa pod davčno številko izpiše še vašo DDV številko, na primer SI12345678, na računu pa je tudi DDV številka stranke. Pri vseh drugih strankah je v polju vaša običajna klavzula. Klavzule, ki ste jo vpisali sami, Normo ne zamenja, na že izdanih računih pa ne spreminja ne klavzule ne vaše DDV številke. Normo ne loči blaga od storitev, zato na računu za blago podjetju v EU klavzulo o obrnjeni davčni obveznosti zamenjajte s svojo običajno. V DDV-O in RP-O, ki ju pripravi Normo, je tak račun še vedno med storitvami za podjetja v EU, zato ga pred oddajo popravite na eDavkih.
Normo je narejen za normirance, ki DDV ne obračunavajo. Če postanete redni zavezanec za DDV, vam pri DDV še ne more pomagati.
Začnite 30 dni brezplačno. Kartice ne potrebujete.